
Mutuo per comprare casa nel Monferrato: guida completa 2026
Il mutuo è lo strumento con cui la maggior parte delle persone finanzia l’acquisto di una casa nel Monferrato. Che si tratti di una prima casa, di una cascina come seconda residenza o di un investimento immobiliare, capire come funziona il mutuo, i tipi disponibili, i tassi, i requisiti, i documenti necessari, è fondamentale per ottenere le condizioni migliori e per non trovarsi in difficoltà dopo l’acquisto. Il mercato dei mutui nel 2026 offre condizioni più favorevoli rispetto agli anni precedenti, ma la scelta tra le diverse opzioni richiede attenzione.
VerdeAbitare non è un intermediario finanziario e non vende mutui, ma accompagna i propri clienti nella comprensione del processo e li orienta verso i professionisti del credito del territorio, banche locali, broker creditizi, con cui collabora abitualmente. Questa guida raccoglie le informazioni essenziali per chi si avvicina al mutuo per la prima volta o vuole aggiornare le proprie conoscenze sul mercato 2026.
Mutuo a tasso fisso o variabile: la scelta fondamentale
La prima scelta che chi richiede un mutuo deve fare è tra il tasso fisso e il tasso variabile. Il mutuo a tasso fisso garantisce una rata costante per tutta la durata del mutuo, chi firma oggi conosce esattamente quanto pagherà ogni mese tra 20 o 25 anni. Il tasso fisso è determinato al momento della stipula sulla base dell’IRS (Interest Rate Swap) più lo spread della banca. Il vantaggio è la certezza; lo svantaggio è che se i tassi di mercato scendono, si continua a pagare il tasso più alto concordato.
Il mutuo a tasso variabile ha una rata che cambia nel tempo seguendo l’andamento dell’Euribor, il tasso di riferimento del mercato interbancario europeo. Quando l’Euribor scende, la rata scende; quando sale, la rata sale. Il tasso variabile è tipicamente più basso del fisso al momento della stipula, ma espone al rischio di aumenti futuri. Nel 2026, dopo un periodo di tassi elevati, molte banche offrono condizioni interessanti su entrambe le tipologie, il confronto diretto è indispensabile.
LTV e importo massimo del mutuo
Il LTV (Loan to Value) è il rapporto tra l’importo del mutuo e il valore dell’immobile. Le banche finanziano normalmente fino all’80% del valore dell’immobile, chi compra una cascina da 200.000 euro può ottenere un mutuo massimo di 160.000 euro, dovendo disporre di 40.000 euro di capitale proprio (più le spese di acquisto). Chi non ha il 20% di capitale proprio può accedere al Fondo di Garanzia Prima Casa, che permette di ottenere mutui fino al 100% del valore per le prime case, ma con condizioni di accesso specifiche legate all’ISEE e all’età.
I documenti necessari per richiedere il mutuo
La documentazione richiesta dalla banca per istruire la pratica di mutuo include: documenti di identità e codice fiscale, documentazione reddituale (ultime due buste paga e CUD per i lavoratori dipendenti; ultimi due modelli Unico e F24 per i lavoratori autonomi), estratti conto bancari degli ultimi 3-6 mesi, documentazione dell’immobile da acquistare (visura catastale, planimetria, proposta di acquisto o compromesso).
La banca valuta la capacità di rimborso del richiedente, la rata del mutuo non deve superare il 30-35% del reddito netto mensile. Chi ha già altri finanziamenti in corso (rate dell’auto, prestiti personali, carte di credito revolving) vede ridursi la capienza disponibile per il mutuo. Risolvere i finanziamenti minori prima di richiedere il mutuo principale è spesso una strategia utile per migliorare il profilo creditizio.
La perizia dell’immobile
Prima di erogare il mutuo, la banca fa eseguire una perizia sull’immobile da acquistare, una valutazione tecnica da parte di un perito indipendente che determina il valore dell’immobile ai fini del mutuo. Il valore di perizia può essere diverso dal prezzo di acquisto concordato, è questo può influire sull’importo del mutuo erogabile.
Se il perito valuta l’immobile meno del prezzo di acquisto concordato, la banca eroga il mutuo sull’80% del valore di perizia (non del prezzo). Esempio: si compra a 200.000 euro, il perito valuta 180.000 euro, la banca eroga l’80% di 180.000 = 144.000 euro invece dei 160.000 attesi. La differenza di 16.000 euro deve essere coperta con risorse proprie. Questo rischio è reale nel mercato del Monferrato per immobili con caratteristiche particolari o in condizioni non perfette.
Confrontare le offerte di mutuo: cosa guardare
Per confrontare correttamente le offerte di mutuo di diverse banche bisogna guardare il TAEG (Tasso Annuo Effettivo Globale), che include non solo il tasso di interesse ma anche tutti i costi accessori (spese di istruttoria, assicurazione, spese di perizia). Due mutui con lo stesso tasso nominale possono avere TAEG molto diversi se i costi accessori sono diversi. Il Prospetto Informativo Europeo Standardizzato (PIES), che le banche sono obbligate a consegnare prima della stipula, permette un confronto omogeneo tra offerte diverse.
Il broker creditizio: conviene usarlo?
Il broker creditizio (o mediatore creditizio) è un professionista che confronta le offerte di mutuo di più banche per conto del cliente e lo accompagna nell’istruttoria. Il suo compenso è pagato dalla banca che eroga il mutuo, per il cliente il servizio è gratuito. In un mercato con decine di banche e offerte molto diverse, il broker può trovare condizioni migliori di quelle che il cliente troverebbe autonomamente, conoscendo le politiche creditizie specifiche di ciascun istituto.
Non tutti i broker creditizi hanno lo stesso livello di professionalità e di accesso alle banche. Affidarsi a un broker iscritto all’OAM (Organismo Agenti e Mediatori) con una buona reputazione nel territorio è la scelta più sicura. VerdeAbitare può segnalare i broker creditizi di fiducia che operano nel Monferrato Astigiano.
Mutuo per cascine e immobili rurali: le specificità
Il mutuo per l’acquisto di una cascina o di un immobile rurale nel Monferrato ha alcune specificità rispetto al mutuo standard per un appartamento. Molte banche sono più caute nel finanziare immobili rurali o storici, la loro liquidità sul mercato è inferiore rispetto agli appartamenti, è questo rende la banca più prudente nel caso di dover escutere la garanzia ipotecaria. Alcune banche applicano LTV più bassi (70% invece di 80%) per gli immobili rurali.
La soluzione è spesso lavorare con banche che conoscono bene il mercato locale, le banche di credito cooperativo del territorio (BCC) hanno tipicamente più familiarità con il mercato rurale piemontese e politiche creditizie più favorevoli per gli immobili del territorio rispetto alle grandi banche nazionali. VerdeAbitare ha rapporti con le principali banche locali e può facilitare il contatto.
Pianificare il mutuo prima di cercare casa
Il consiglio più importante per chi vuole comprare casa nel Monferrato con il mutuo è di ottenere una pre-delibera bancaria prima di iniziare la ricerca. La pre-delibera (o delibera di massima) è un impegno non vincolante della banca a erogare il mutuo entro certi limiti di importo e condizioni, soggetto alla perizia sull’immobile specifico. Avere la pre-delibera in tasca permette di fare offerte con la certezza del finanziamento e di non perdere tempo su immobili fuori dalla propria portata.
La pre-delibera si ottiene presentando alla banca la propria documentazione reddituale e richiedendo una valutazione preliminare. Richiede pochi giorni e non ha costi. VerdeAbitare raccomanda sistematicamente ai propri clienti di ottenere la pre-delibera prima di iniziare le visite, è il modo più efficiente per cercare casa nel Monferrato sapendo esattamente quale budget si ha a disposizione.
Leggi anche
→ Prima casa nel Monferrato: agevolazioni e mutui 2026
→ Notaio e rogito in Piemonte: guida completa
→ Imposte sull’acquisto di casa in Piemonte
→ Il contratto preliminare (compromesso) quando si compra casa
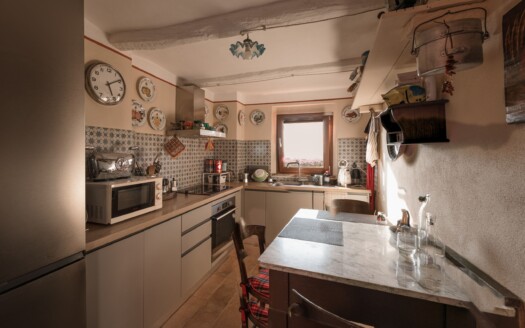
REF 621 Eccezionale proprietà in posizione strepitosa
Nizza MonferratoNel centro storico di una nota località a pochi km da NIzza Monferrato, in vendita favolosa proprietà composta da due abitazioni distinte,…
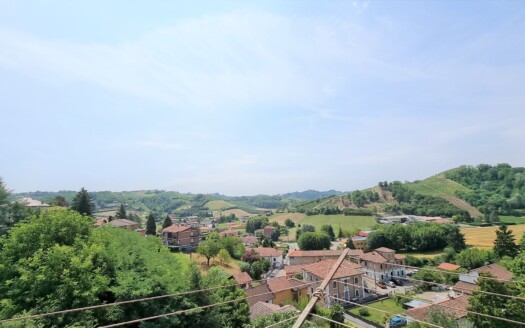
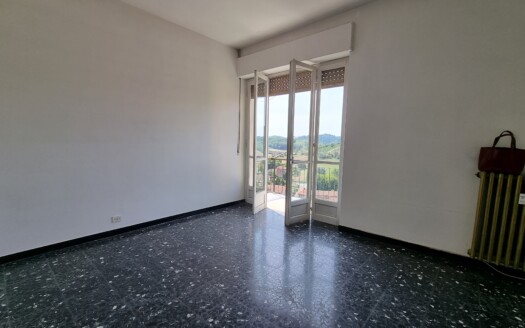
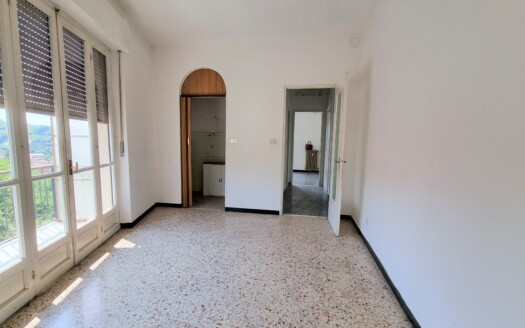
Appartamento panoramico con balconi e garage
MOMBERCELLIAppartamento al piano primo di piccola palazzina vicina al centro paese, con due balconi panoramicissimi. Ingresso, camera, cucinino e tinello, servizi, altra…
REF 622 Casale piemontese con vasto terreno
Masio (AL)In vendita ampio casale piemontese, composto da due unità adiacenti, immersi in oltre tre ettari di terreni di proprietà, in gran parte…
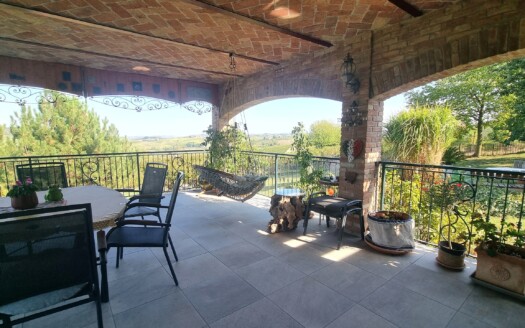
REF 620 Fantastico casale ristrutturato con vigneto
Costigliole d'Asti (AT)In posizione panoramicissima, ed attorniato da oltre 8000 m2 di vigneto e noccioleto di proprietà, è in vendita un favoloso casale ristrutturato…
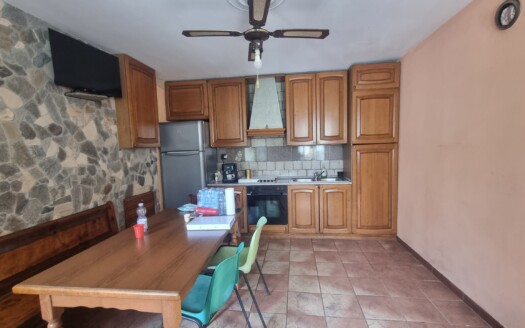
REF 619 Casa in ottime condizioni a poca distanza dal paese
Mombercelli (AT)Casa ristrutturata recentemente, abitabile subito, in ottime condizioni generali, adatta anche come prima casa. Al piano terreno ingresso su vano scala, cucina,…
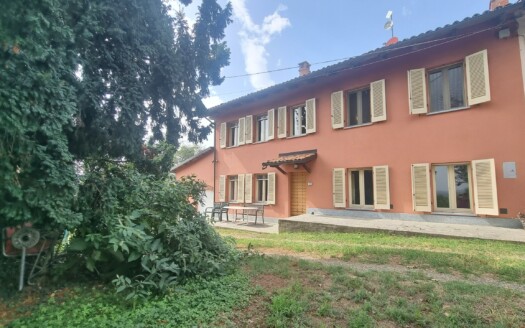
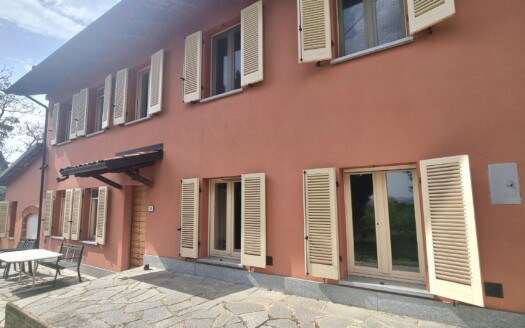
REF 613 Casa ristrutturata in posizione panoramica, con piscina
Incisa Scapaccino (AT)In bella posizione panoramica, in vendita ampia casa di campagna ristrutturata in tempi recentissimi, con impianti moderni, con giardino e piscina. Parte…